इस्लामिक मान्यताओं के अनुसार ब्याज का लेन-देन पूरी तरह हराम माना गया है. इस धार्मिक सिद्धांत के बावजूद दुनिया भर के मुस्लिम बहुल देशों में एक मजबूत और आधुनिक बैंकिंग व्यवस्था सफलता से संचालित हो रही है. इन देशों ने ब्याज पर निर्भर रहने के बजाय इस्लामिक बैंकिंग का एक अनोखा और व्यावहारिक ढांचा तैयार किया है. यह संपूर्ण वित्तीय मॉडल शरिया नियमों के अधीन व्यापार, परिसंपत्तियों के मालिकाना हक, वास्तविक निवेश और जोखिम के साझे बंटवारे पर काम करता है. कई देशों में यह प्रणाली पारंपरिक बैंकों के समानांतर चलती है, जबकि कुछ राष्ट्र पूरी तरह शरिया-आधारित वित्तीय व्यवस्था को ही अपना चुके हैं.
इस्लामिक वित्तीय व्यवस्था का मूल आधार
पारंपरिक बैंक जहां जमा पर ब्याज देने और दिए गए कर्ज पर ब्याज वसूलने के सिद्धांत पर मुनाफा कमाते हैं, वहीं इस्लामिक बैंक इस व्यवस्था से बिल्कुल अलग काम करते हैं. शरिया-अनुपालन वाले बैंक किसी भी वित्तीय सौदे में सीधे व्यापारी या भागीदार की भूमिका निभाते हैं. यह ढांचा किसी निश्चित ब्याज दर के बजाय वास्तविक एसेट्स के क्रय-विक्रय, लीजिंग व्यवस्था और व्यावसायिक साझेदारियों से होने वाले लाभ-हानि पर आधारित होता है. इसमें ग्राहक और वित्तीय संस्थान दोनों ही व्यापारिक जोखिमों और मुनाफे को पूर्व-निर्धारित शर्तों के अनुसार आपस में साझा करते हैं.
व्यापार और तय मुनाफे की तकनीक
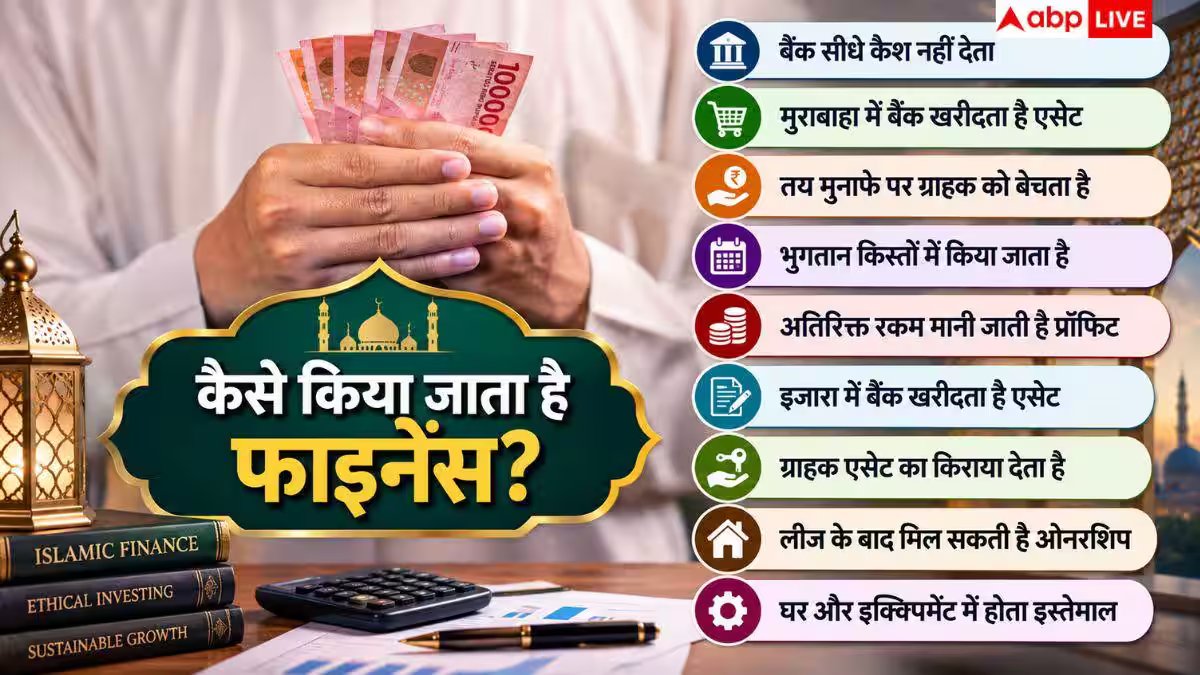
इस्लामिक वित्तीय संस्थानों में सबसे अधिक उपयोग किया जाने वाला मॉडल मुराबहा कहलाता है, जिसे आसान शब्दों में लागत प्लस मुनाफा व्यवस्था कहा जाता है. उदाहरण के लिए, जब किसी ग्राहक को मकान या वाहन की आवश्यकता होती है, तो बैंक सीधे नकद पैसे देने के बजाय स्वयं उस संपत्ति को खरीदता है. इसके बाद बैंक अपनी खरीद लागत में अपना एक निश्चित प्रॉफिट मार्जिन जोड़कर वह संपत्ति ग्राहक को बेच देता है. ग्राहक इस बढ़ी हुई कुल राशि का भुगतान किस्तों में करता है, जिससे बैंक की यह आय ब्याज के बजाय सीधे व्यापारिक लाभ के रूप में दर्ज होती है.
यह भी पढ़ें: कानून में क्या है गुंडे की परिभाषा, कितने मुकदमों पर इस्तेमाल होता है यह टर्म
मुदारबाह
व्यावसायिक निवेश और स्टार्टअप्स को प्रोत्साहित करने के लिए मुदारबाह व्यवस्था का उपयोग किया जाता है. इस वित्तीय व्यवस्था के अंतर्गत बैंक केवल निवेश के लिए आवश्यक पूंजी उपलब्ध कराता है, जबकि ग्राहक अपनी विशेषज्ञता, ज्ञान और मेहनत के बल पर उस व्यवसाय का संचालन करता है. यदि व्यवसाय में लाभ होता है, तो उसे पहले से तय अनुपात में बैंक और उद्यमी के बीच बांट दिया जाता है. इसके विपरीत, यदि किसी कारणवश व्यवसाय को विशुद्ध वित्तीय नुकसान होता है, तो उसकी पूरी भरपाई पूंजी लगाने वाला यानी बैंक ही बर्दाश्त करता है.
मुशारका
बड़े प्रोजेक्ट्स या भारी-भरकम इंफ्रास्ट्रक्चर डेवलपमेंट के लिए मुशारका मॉडल को अपनाया जाता है. यह व्यवस्था सीधे तौर पर एक जॉइंट वेंचर की तरह काम करती है, जिसमें बैंक और ग्राहक दोनों मिलकर किसी विशेष परियोजना में अपनी-अपनी पूंजी लगाते हैं. क्योंकि वित्तीय भागीदारी दोनों पक्षों की होती है, इसलिए इसमें शामिल व्यावसायिक जोखिम भी दोनों को उठाना पड़ता है. व्यापार से होने वाले मुनाफे को आपसी सहमति के तय अनुपात में बांटा जाता है, जबकि किसी भी नुकसान की भरपाई प्रत्येक पक्ष द्वारा लगाए गए कुल निवेश के प्रतिशत के अनुसार की जाती है.
लीजिंग और किराए से आय का तरीका
संपत्तियों के व्यावसायिक उपयोग के लिए इजाश प्रणाली लागू की जाती है, जो सामान्य लीजिंग प्रक्रिया के समान काम करती है. इसके तहत बैंक भारी मशीनरी, वाणिज्यिक वाहन, दफ्तर या हवाई जहाज जैसी बड़ी संपत्तियों को स्वयं खरीदता है. इसके बाद वह इन संपत्तियों को किसी निश्चित समय सीमा के लिए ग्राहक को इस्तेमाल हेतु लीज पर दे देता है. इस प्रक्रिया में ग्राहक द्वारा दिए जाने वाला नियमित किराया बैंक के लिए कमाई का मुख्य जरिया बनता है, जो पूरी तरह से ब्याज-मुक्त व्यवस्था के तहत आता है.
सुकुक
अंतरराष्ट्रीय वित्तीय बाजारों और बड़े पूंजीगत निवेश जुटाने के लिए इस्लामिक फाइनेंस में सुकुक का सहारा लिया जाता है. इन्हें आम तौर पर इस्लामिक बॉन्ड भी कहा जाता है, लेकिन यह पारंपरिक फिक्स्ड-इन्कम बॉन्ड्स से पूरी तरह अलग होते हैं. पारंपरिक बॉन्ड जहां एक तय ब्याज देने का वादा करते हैं, वहीं सुकुक निवेशकों को किसी ठोस भौतिक परिसंपत्ति में आंशिक मालिकाना हक प्रदान करते हैं. निवेशकों को मिलने वाला रिटर्न किसी निश्चित ब्याज से नहीं, बल्कि उस विशिष्ट संपत्ति से होने वाले किराए, उत्पादकता या व्यावसायिक मुनाफे से प्राप्त होता है.
यह भी पढ़ें: दो महाद्वीपों के बीच कितने अहम हैं अंडरसी केबल्स, गहरे समंदर में कैसे करते हैं काम?